Ponad 140 tys. zawałów i udarów rocznie. Sprawdź, ile zapłaci ZUS na B2B po zawale lub udarze i jaka luka zostaje w Twoim budżecie.
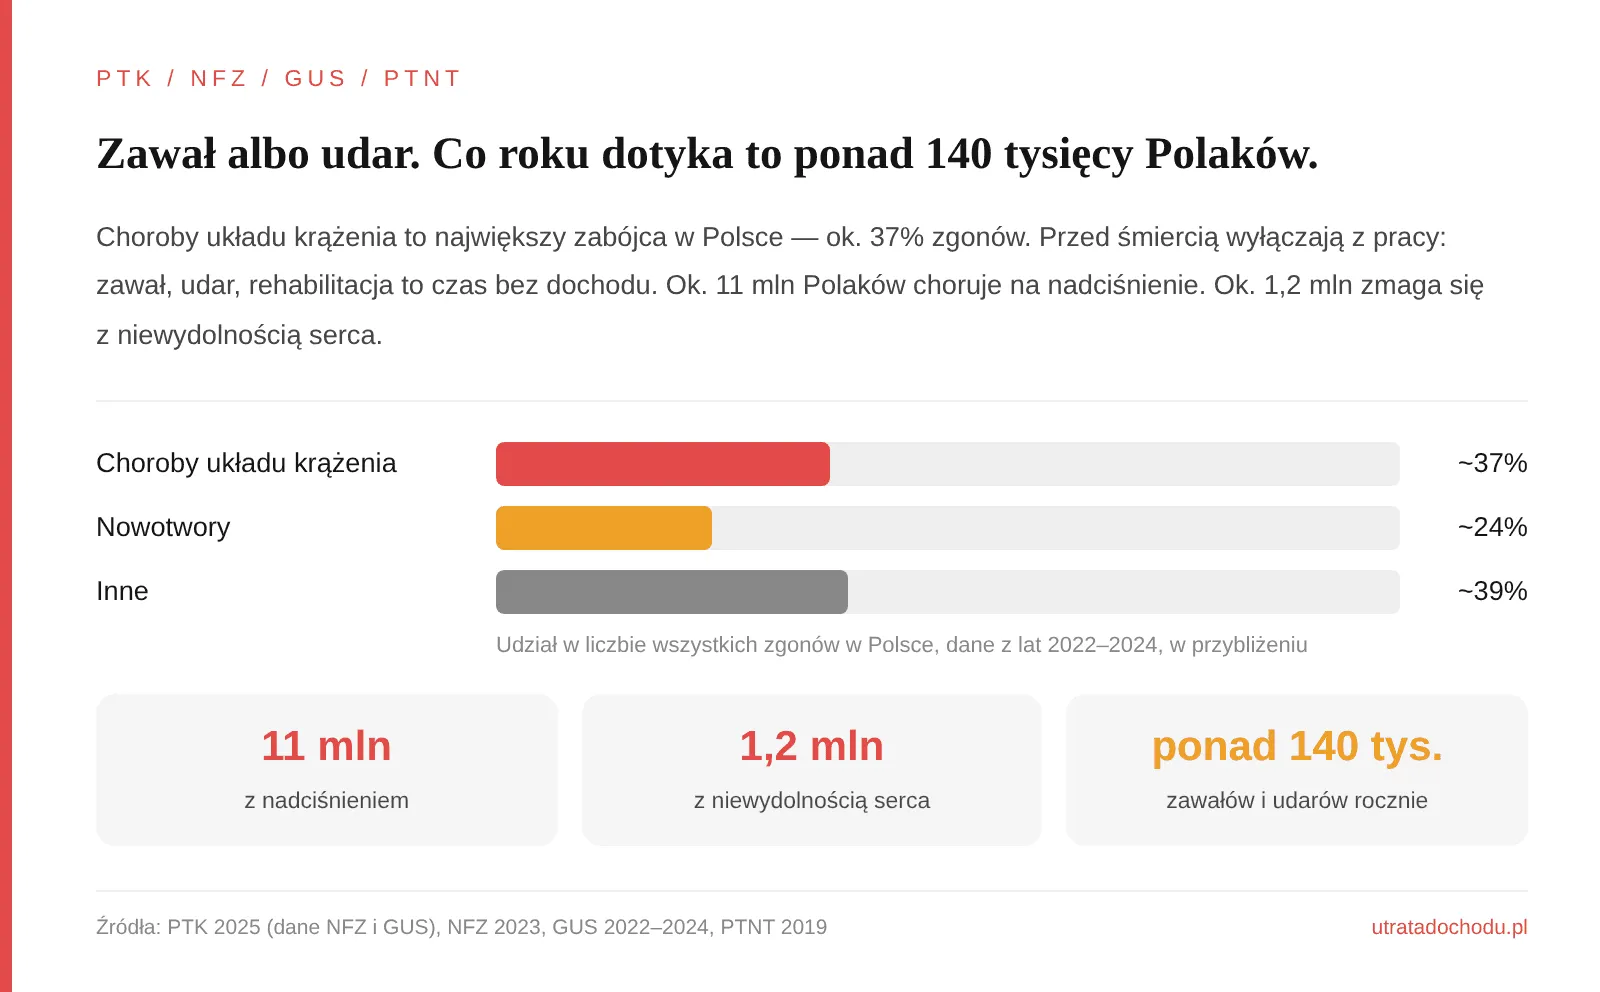
Choroby układu krążenia zabijają w Polsce więcej osób niż jakakolwiek inna grupa chorób: ok. 150 tys. rocznie, czyli ok. 37% wszystkich zgonów. Zanim jednak zabiją, zwykle na tygodnie lub miesiące wyłączają z pracy.
Zawał to w praktyce co najmniej miesiąc zwolnienia i kilka tygodni rehabilitacji. Udar bywa początkiem wielomiesięcznej przerwy albo trwałej niezdolności do pracy.
Na etacie część tego ryzyka bierze na siebie pracodawca i ZUS. Na B2B i kontrakcie zasiłek liczy się od zadeklarowanej podstawy składek, a nie od tego, ile naprawdę zarabiasz. Poniżej: skala problemu, rachunek z ZUS i luka, która zostaje w Twoim budżecie.
Skala: liczby, które warto znać
Zawał i udar to razem ponad 140 tys. przypadków rocznie, a za nimi stoją miliony osób z nadciśnieniem i niewydolnością serca.
| Wskaźnik | Liczba | Rok danych | Źródło |
|---|---|---|---|
| Zgony z powodu chorób układu krążenia | ok. 150–180 tys. (ok. 35–37% wszystkich zgonów) | 2021–2024 | PTK, GUS |
| Zawały serca | 70,4 tys. | 2023 | NFZ za PTK |
| Ostre zespoły wieńcowe (łącznie) | 86 tys. | 2023 | NFZ za PTK |
| Udary niedokrwienne mózgu | 73,9 tys. | 2022 | NFZ |
| Osoby z nadciśnieniem tętniczym | ok. 11 mln (wg ekspertów PTNT nawet 12 mln) | szacunek | PTNT, TVN24 |
| Osoby, które nie wiedzą o swoim nadciśnieniu | ok. 3 mln | szacunek | mp.pl |
| Osoby z niewydolnością serca | ok. 1,2 mln | szacunek | PTK |
Dla porównania nowotwory odpowiadają za blisko 24% zgonów (GUS 2022 za mp.pl).
To nie jest problem wyłącznie seniorów. Przed 65. rokiem życia standaryzowany współczynnik zgonów z chorób układu krążenia wynosił w Polsce 70 na 100 tys. mieszkańców, wobec 42 średnio w UE (2021, PTK). Wśród mężczyzn poniżej 45 lat ten współczynnik jest blisko trzy razy wyższy niż wśród kobiet w tym wieku (GUS za mp.pl).
Zanim serce zabije, wyłącza z pracy
W 2023 r. ZUS wydał 3,68 mld zł na świadczenia związane z niezdolnością do pracy z powodu chorób układu krążenia. To 7,5% wszystkich takich wydatków ZUS (PTK na podstawie danych ZUS).
Największa część tych pieniędzy nie idzie na krótkie L4. W 2022 r. renty z tytułu niezdolności do pracy pochłonęły 2,2 mld zł, a zasiłki za absencję chorobową 1,03 mld zł. Choroby serca i naczyń często kończą się długą lub trwałą niezdolnością do pracy.
Samych dni zwolnień lekarskich z tego powodu było w 2023 r. ok. 10,8 mln (PTK na podstawie danych ZUS).
Po zawale. Po niepowikłanym zawale zalecany okres zwolnienia to ok. 30 dni (mp.pl). Do tego dochodzi rehabilitacja kardiologiczna, zwykle 8–12 tygodni w trybie ambulatoryjnym (leki.pl). Powikłania, niewydolność serca czy kolejny incydent wydłużają przerwę, a roczna śmiertelność po zawale wynosiła w 2022 r. 16,6% (NFZ, za PTK).
Po udarze. W ciągu 90 dni od pierwszego udaru niedokrwiennego umiera co piąty pacjent (20,6% w 2019 r.). Według danych przywoływanych przez NFZ ok. 31% udarów dotyczy osób przed 65. rokiem życia (NFZ). U tych, którzy przeżyją, powrót do pracy liczy się w miesiącach, a czasem nie następuje wcale.
Ile zapłaci ZUS, jeśli prowadzisz działalność
Przy minimalnej podstawie dużego ZUS zasiłek chorobowy w 2026 r. to do ok. 3 900 zł brutto miesięcznie, niezależnie od tego, ile fakturujesz.
Zasady wyglądają tak:
- Ubezpieczenie chorobowe jest dobrowolne. Jeśli go nie opłacasz, zasiłek z powodu choroby nie przysługuje wcale.
- 90 dni okresu wyczekiwania. Prawo do zasiłku masz dopiero po 90 dniach nieprzerwanego ubezpieczenia chorobowego, a składki muszą być opłacane w terminie (Zielona Linia).
- 80% podstawy, nie dochodu. Zasiłek to 80% podstawy wymiaru, czyli zadeklarowanej podstawy składek z ostatnich 12 miesięcy pomniejszonej o 13,71% (pit.pl).
- Najwyżej 182 dni. Tyle trwa okres zasiłkowy przy chorobie innej niż gruźlica czy ciąża (infor.pl).
- Potem świadczenie rehabilitacyjne, do 12 miesięcy. Przyznaje je ZUS tylko wtedy, gdy lekarz orzecznik uzna, że leczenie rokuje powrót do pracy. Wynosi 90% podstawy przez pierwsze 3 miesiące, potem 75% (Zielona Linia).
- Na końcu renta z tytułu niezdolności do pracy. Wymaga orzeczenia ZUS i spełnienia warunków stażowych, a jej wysokość nie ma związku z Twoimi fakturami.
Ile to daje w złotówkach przy dwóch najczęstszych podstawach (podstawy 2026: poradnikprzedsiebiorcy.pl):
| Podstawa składek | Podstawa w 2026 r. | Zasiłek chorobowy, mies. 1–6 | Świadczenie rehabilitacyjne, mies. 7–9 | Świadczenie rehabilitacyjne, mies. 10–18 |
|---|---|---|---|---|
| Preferencyjny ZUS (pierwsze 24 miesiące) | 1 441,80 zł | ok. 995 zł | ok. 1 120 zł | ok. 933 zł |
| Duży ZUS (minimum) | 5 652,00 zł | ok. 3 902 zł | ok. 4 389 zł | ok. 3 658 zł |
Kwoty są miesięczne, brutto, w przybliżeniu za 30 dni, przy tej samej podstawie przez 12 miesięcy przed chorobą. Możesz zadeklarować wyższą podstawę, maksymalnie 250% prognozowanego przeciętnego wynagrodzenia, ale wtedy co miesiąc płacisz wyższe składki.
Luka dochodowa na przykładzie
Po zawale specjalistka zarabiająca 20 000 zł miesięcznie traci ok. 48 tys. zł, po udarze ok. 190 tys. zł, nawet przy opłacanym chorobowym.
Przykład poglądowy: Marta, 42 lata, lekarka na kontrakcie B2B. Ma 20 000 zł udokumentowanego dochodu miesięcznie, płaci duży ZUS od minimalnej podstawy i dobrowolne chorobowe od lat.
| Scenariusz | Utracony dochód | Wypłaty z ZUS | Luka bez polisy | Świadczenie z polisy (80% dochodu) | Luka z polisą |
|---|---|---|---|---|---|
| Zawał: 3 miesiące poza pracą | 60 000 zł | ok. 11 700 zł | ok. 48 300 zł | 48 000 zł | ok. 300 zł |
| Udar: 12 miesięcy poza pracą | 240 000 zł | ok. 47 550 zł | ok. 192 450 zł | 192 000 zł | ok. 450 zł |
Przy udarze wypłaty z ZUS to 6 miesięcy zasiłku i 6 miesięcy świadczenia rehabilitacyjnego, o ile orzecznik je przyzna. Rachunek jest uproszczony: pomija podatek, okres wyczekiwania z umowy ubezpieczenia (przy 21 dniach świadczenie po zawale to ok. 36 800 zł, po udarze ok. 180 800 zł) i koszty, które biegną dalej, jak składka zdrowotna, leasing czy księgowość.
Na preferencyjnym ZUS wypłaty z ZUS byłyby blisko czterokrotnie niższe, a luka odpowiednio większa.
Gdzie pomaga ubezpieczenie utraty dochodu, a gdzie nie
Polisa domyka lukę, bo liczy świadczenie od udokumentowanego dochodu, a nie od podstawy ZUS. Działa jednak na konkretnych warunkach, które warto znać przed podpisaniem.
Co daje:
- Miesięczne świadczenie do 80% dochodu na B2B i do 65% na umowie o pracę.
- Wypłatę od pierwszego dnia po upływie okresu wyczekiwania z umowy, liczonego od początku niezdolności do pracy.
- Okres wypłaty 24, 36, 48 albo 60 miesięcy, wybierany przy zawarciu umowy. Przy udarze z długą rehabilitacją to robi różnicę.
- Wypłatę niezależną od zasiłku z ZUS: oba świadczenia się sumują.
Czego nie obejmuje:
- Częściowej niezdolności do pracy. Świadczenie przysługuje za całkowitą niezdolność do wykonywania zawodu. Powrót na pół etatu albo do lżejszych obowiązków kończy wypłatę.
- Schorzeń rozpoznanych, leczonych lub konsultowanych u lekarza w ciągu 24 miesięcy przed zawarciem umowy, chyba że zgłosisz je w ankiecie medycznej i ubezpieczyciel przyjmie je do ochrony. Zwykle kończy się to zwyżką składki albo wyłączeniem konkretnego narządu, a nie odmową.
Ten drugi punkt jest kluczowy przy sercu. Jeśli leczysz nadciśnienie albo cholesterol, wpisz to w ankiecie: zatajenie leczenia to najczęstsza przyczyna odmowy wypłaty. A najtaniej i najprościej ubezpieczyć się, zanim pojawi się diagnoza.
Pełna lista: czego ubezpieczenie nie obejmuje. Wiążące są ogólne warunki ubezpieczenia.
Co możesz zrobić już dziś
Według PTK ok. 80% przedwczesnych zgonów z powodu chorób serca i naczyń da się uniknąć (PTK). Pięć kroków, z czego trzy zajmują mniej niż kwadrans:
- Zmierz ciśnienie. Ok. 3 mln Polaków ma nadciśnienie i o tym nie wie. Wynik powyżej 140/90 mmHg to powód do wizyty u lekarza rodzinnego.
- Zrób lipidogram. Zaburzenia lipidowe dotyczą nawet 21 mln Polaków, a tylko 2 osoby na 10 znają swój poziom cholesterolu (PTK).
- Sprawdź swoje konto w ZUS. Na eZUS zobaczysz, czy opłacasz dobrowolne chorobowe i od jakiej podstawy.
- Policz swoją poduszkę. Podziel oszczędności przez różnicę między miesięcznymi kosztami a zasiłkiem z tabeli wyżej. Wynik to liczba miesięcy, które przetrwasz bez pracy.
- Sprawdź koszt polisy. Kalkulator pokaże świadczenie i orientacyjną składkę dla Twojego dochodu.
Objawy, przy których dzwonisz pod 112
Przy zawale i udarze o wyniku leczenia decydują godziny, więc nie czekaj, aż przejdzie.
- Zawał: ból, ucisk lub pieczenie za mostkiem trwające dłużej niż kilkanaście minut, często promieniujące do ręki, żuchwy lub pleców. Do tego duszność, zimny pot, nudności. U kobiet i osób z cukrzycą objawy bywają mniej typowe.
- Udar, test UDAR: Usta (opadający kącik), Dłoń (osłabienie ręki), Artykulacja (bełkotliwa mowa), Reakcja (natychmiast dzwoń). Alarmujące są też nagłe zaburzenia widzenia i bardzo silny ból głowy.
Najczęstsze pytania
Ile trwa zwolnienie lekarskie po zawale?
Po niepowikłanym zawale zwykle ok. 30 dni, do tego kilka tygodni rehabilitacji kardiologicznej. Przy powikłaniach albo niewydolności serca przerwa jest dłuższa. Decyzję podejmuje lekarz, a na etacie, po zwolnieniu dłuższym niż 30 dni, także lekarz medycyny pracy.
Czy na B2B dostanę zasiłek chorobowy po zawale?
Tak, jeśli co najmniej 90 dni bez przerwy opłacasz dobrowolne ubezpieczenie chorobowe i robisz to w terminie. Zasiłek wynosi 80% przeciętnej zadeklarowanej podstawy z ostatnich 12 miesięcy, pomniejszonej o 13,71%, i przysługuje najwyżej przez 182 dni.
Co, jeśli po 182 dniach nadal nie mogę pracować?
Możesz wnioskować o świadczenie rehabilitacyjne na maksymalnie 12 miesięcy: 90% podstawy przez 3 miesiące, potem 75%. Wniosek ZNp-7 składa się co najmniej 6 tygodni przed końcem zasiłku (poradnikprzedsiebiorcy.pl). Jeśli orzecznik uzna, że leczenie nie rokuje powrotu, zostaje renta.
Czy polisa zadziała, jeśli już leczę nadciśnienie?
Tak, jeśli zgłosisz leczenie w ankiecie medycznej, a ubezpieczyciel przyjmie je do ochrony. Może to oznaczać wyższą składkę albo wyłączenie konkretnego narządu, więc przed podpisaniem sprawdź w ofercie, czy serce i naczynia są objęte ochroną. Niezgłoszone leczenie to prosta droga do odmowy wypłaty.
Źródła
Artykuł ma charakter informacyjny. Nie zastępuje porady lekarza ani lektury ogólnych warunków ubezpieczenia.
- Stan polskiej kardiologii na tle Unii Europejskiej, PTK, styczeń 2025: zgony, zawały, niewydolność serca, wydatki i absencje ZUS
- NFZ o zdrowiu. Udar niedokrwienny mózgu, NFZ, październik 2023
- Umieralność w Polsce, mp.pl na podstawie GUS
- Odsetek zgonów z chorób układu krążenia, polskawliczbach.pl na podstawie GUS 2024
- Zasady postępowania w nadciśnieniu tętniczym, PTNT 2019
- Połowa dorosłych Polaków ma ten problem, TVN24
- 3 mln Polaków nie wie, że ma nadciśnienie, mp.pl
- Powrót do pracy po zawale serca, mp.pl
- Kompleksowa rehabilitacja kardiologiczna po zawale, leki.pl
- Zasiłek chorobowy dla przedsiębiorcy, Zielona Linia, stan prawny na 26.02.2026
- Świadczenie rehabilitacyjne, Zielona Linia
- Podstawa zasiłku przedsiębiorcy, pit.pl
- Okres zasiłkowy przedsiębiorcy, infor.pl
- Składki ZUS przedsiębiorcy 2026, poradnikprzedsiebiorcy.pl
- Świadczenie rehabilitacyjne: wniosek ZNp-7, poradnikprzedsiebiorcy.pl
- Czego nie obejmuje ubezpieczenie utraty dochodu, UtrataDochodu.pl
- Jak działa ubezpieczenie utraty dochodu, UtrataDochodu.pl