W 2023 r. KRN zarejestrował 192 922 nowe zachorowania na nowotwory złośliwe. Sprawdź, ile zapłaci ZUS na B2B w czasie leczenia i co o raku mówią OWU polis od utraty dochodu.
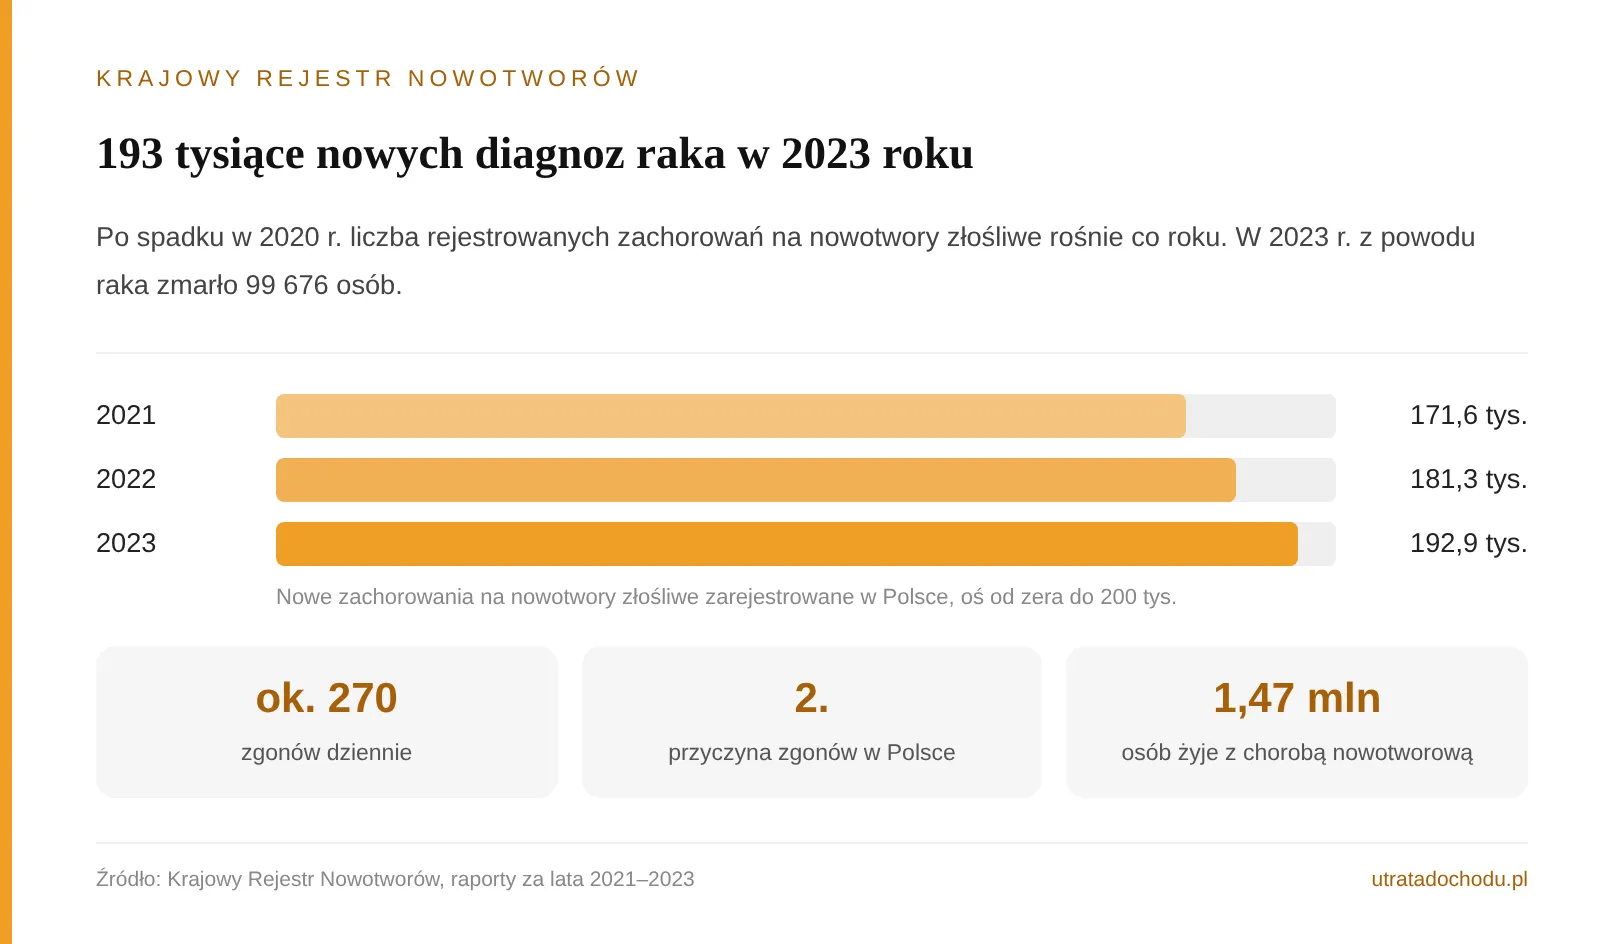
W 2023 roku Krajowy Rejestr Nowotworów zarejestrował 192 922 nowe zachorowania na nowotwory złośliwe. To o 21,7 tys. więcej niż w 2019 r., ostatnim roku przed pandemią. Z powodu raka zmarło w tym czasie 99 676 osób, średnio 273 dziennie.
Coraz więcej chorych leczenie przeżywa: w 2023 r. z chorobą nowotworową żyło w Polsce 1,47 mln osób (KRN 2023). Leczenie trwa jednak długo. Operacja, chemioterapia i powrót do sił często zajmują miesiące, w których nie da się pracować.
Na etacie tę przerwę w dużej części pokrywają pracodawca i ZUS. Na B2B zasiłek liczy się od zadeklarowanej podstawy składek. Przy przychodzie 25 000 zł miesięcznie, minimalnym dużym ZUS i opłacanym dobrowolnym chorobowym dostaniesz z ZUS ok. 3 900 zł brutto miesięcznie.
Co pokazują dane KRN
Po spadku w 2020 r. liczba rejestrowanych zachorowań rośnie co roku.
| Rok | Nowe zachorowania | Zgony |
|---|---|---|
| 2023 | 192 922 | 99 676 |
| 2022 | ok. 181 300 | 96 062 |
| 2021 | 171 558 | 93 652 |
| 2019 | 171 218 | 100 324 |
Źródło: raporty KRN za lata 2019, 2021, 2022 i 2023.
Rok 2020 pominęliśmy celowo. Zarejestrowano wtedy ok. 146,2 tys. zachorowań, ale spadek najpewniej wynikał z odkładania diagnostyki w czasie pandemii, a nie z mniejszej liczby chorych (mp.pl). Sam KRN zaznacza też, że jego dane są obciążone pewnym niedorejestrowaniem, więc rzeczywista liczba zachorowań jest wyższa.
Najwięcej zachorowań przypada u mężczyzn na wiek 55–79 lat, a u kobiet na 50–74 lata. W grupie 20–54 lata zachorowalność kobiet jest wyższa niż mężczyzn. U kobiet najczęstszy jest rak piersi (22,6% zachorowań), u mężczyzn rak prostaty (24,5%). Nowotwory są drugą przyczyną zgonów w Polsce: w 2023 r. odpowiadały za 26% zgonów mężczyzn i 23% zgonów kobiet (KRN 2023).
Ile kosztuje to ZUS i ile zapłaci Tobie
W 2023 r. ZUS wydał 2,3 mld zł na świadczenia związane z niezdolnością do pracy z powodu nowotworów. W 2012 r. było to 1,53 mld zł, czyli nominalnie o jedną trzecią mniej (PTK na podstawie danych ZUS).
Na działalności zasady są takie same jak przy każdej długiej chorobie. Szczegółowo opisaliśmy je przy zawale i udarze, tu w skrócie:
- Bez dobrowolnego chorobowego nie ma zasiłku. Prawo do niego masz po 90 dniach nieprzerwanego ubezpieczenia (Zielona Linia).
- Zasiłek chorobowy: 80% podstawy, za pobyt w szpitalu 70%, najwyżej przez 182 dni (podatki.biz). Podstawą jest zadeklarowana podstawa składek pomniejszona o 13,71%.
- Potem świadczenie rehabilitacyjne, do 12 miesięcy. ZUS przyznaje je, gdy orzecznik uzna, że leczenie rokuje powrót do pracy: 90% podstawy przez 3 miesiące, potem 75% (Zielona Linia).
- Na końcu renta z tytułu niezdolności do pracy. Wymaga orzeczenia ZUS i odpowiedniego stażu składkowego. Najniższa przy całkowitej niezdolności wynosi od marca 2026 r. 1 978,49 zł brutto (Forsal).
| Podstawa składek | Zasiłek chorobowy (80%) | Za pobyt w szpitalu (70%) | Świadczenie rehabilitacyjne, mies. 1–3 (90%) | Świadczenie rehabilitacyjne, dalej (75%) |
|---|---|---|---|---|
| Preferencyjny ZUS, 1 441,80 zł | ok. 995 zł | ok. 871 zł | ok. 1 120 zł | ok. 933 zł |
| Duży ZUS (minimum), 5 652,00 zł | ok. 3 902 zł | ok. 3 414 zł | ok. 4 389 zł | ok. 3 658 zł |
Kwoty są miesięczne, brutto, za 30 dni, przy podstawach z 2026 r. (poradnikprzedsiebiorcy.pl).
Co o nowotworach mówią OWU
Żadne z OWU polis, które oferujemy, nie wymienia nowotworów, ani wśród wyłączeń, ani w osobnych klauzulach. OWU traktują nowotwór jak każde inne zachorowanie. Przy raku pięć zapisów ma jednak większe znaczenie niż przy krótkiej chorobie.
1. Objawy konsultowane przed zawarciem umowy
Rak bywa rozpoznawany dopiero po kilku wizytach u lekarza, dlatego ten zapis ma przy nim szczególne znaczenie. CEU wyłącza choroby, które w ciągu 24 miesięcy przed zawarciem umowy „zostały rozpoznane u Ubezpieczonego lub były przedmiotem porady medycznej lub leczenia pod nadzorem lekarza w związku z objawami” (OWU CEU, § 18 pkt 1).
Leadenhall wyłącza choroby, które były przedmiotem konsultacji lekarskiej lub procedury medycznej w 24 miesiącach przed datą ciągłości wskazaną w polisie, chyba że postanowienia szczególne polisy stanowią inaczej. Wyłączenie znika, jeśli przez nieprzerwane 24 miesiące po tej dacie choroba nie była przedmiotem ponownej konsultacji ani procedury medycznej (OWU Leadenhall, § 9 ust. 1–2).
W praktyce: jeśli przed zakupem polisy konsultowałaś guzek w piersi, a rak zostanie rozpoznany po jej zawarciu, ubezpieczyciel może uznać, że chodzi o tę samą chorobę. W CEU takie wyłączenie jest bezwzględne i nie zmieni go zgłoszenie konsultacji we wniosku. W Leadenhall ubezpieczyciel może przyjąć chorobę do ochrony w postanowieniach szczególnych polisy. Pytania o zdrowie we wniosku zawsze trzeba wypełnić zgodnie z prawdą, bo zatajenie może skończyć się odmową wypłaty.
2. Od którego dnia płaci polisa
Świadczenie od pierwszego dnia zwolnienia nie jest regułą. W Leadenhall świadczenie przysługuje po okresie wyczekiwania, którego długość wskazuje polisa. Okres wyczekiwania nie obowiązuje tylko wtedy, gdy przez cały ten czas leżysz w szpitalu z powodu choroby, która wywołała niezdolność (§ 7 ust. 4).
CEU ma opcjonalną klauzulę wypłaty od pierwszego dnia. Działa, jeśli niezdolność trwa nieprzerwanie co najmniej 30 dni, a Twój średni miesięczny przychód z 12 miesięcy przed zawarciem umowy wynosił co najmniej 15 000 zł w wariancie Utrata dochodu (klauzula 13) lub 20 000 zł w LOI Premium (klauzula 2).
3. Przerwy w leczeniu i nawrót choroby
Leczenie raka często nie jest jednym ciągłym zwolnieniem. Bywają przerwy między cyklami, powrót do pracy i nawrót. OWU rozwiązują to różnie.
W Leadenhall kolejne okresy niezdolności z powodu tej samej choroby, przedzielone tymczasową poprawą nie dłuższą niż 26 tygodni, liczą się jako jedna niezdolność: z jednym okresem wyczekiwania i jednym okresem wypłaty (§ 7 ust. 6). Nawrót w tym czasie nie zaczyna więc limitu od nowa. Po dłuższej przerwie dochodzi nowy okres wyczekiwania, a limit i tak nie wraca: suma świadczeń z umowy za okresową niezdolność nie przekroczy świadczenia miesięcznego pomnożonego przez liczbę miesięcy okresu wypłaty (§ 2 ust. 4). W CEU „Odrębny Okres oczekiwania obowiązuje w przypadku wystąpienia każdej nowej niezdolności”, „nawet wynikającej z tego samego Nieszczęśliwego wypadku lub Zachorowania” (§ 29 pkt 4).
4. Praca w trakcie leczenia
Część osób na B2B próbuje pracować między cyklami chemioterapii. Z punktu widzenia polisy to ryzykowne.
W CEU prawo do świadczenia ustaje, gdy wrócisz do wykonywania zawodu, „w tym także jeżeli zaksięguje jakąkolwiek kwotę Ubezpieczonego przychodu” (§ 9 ust. 2 pkt 4). Opcjonalna klauzula na częściową niezdolność dotyczy w CEU tylko skutków nieszczęśliwego wypadku, a nie choroby. W Leadenhall świadczenie wygasa, gdy podejmiesz pracę w zawodzie wskazanym w polisie (§ 7 ust. 5). Zanim wystawisz fakturę w trakcie leczenia, zapytaj ubezpieczyciela, jak wpłynie to na wypłatę.
5. Jak długo płaci polisa
Przy nowotworze okres wypłaty bywa ważniejszy niż wysokość świadczenia. Nawet wysokie świadczenie wypłacane przez 24 miesiące nie pomoże w trzecim roku leczenia.
Okres wypłaty wybierasz przy zawarciu umowy, w zależności od produktu: 24, 36, 48 albo 60 miesięcy. W OWU CEU Utrata dochodu nie może przekroczyć 60 miesięcy, a w LOI Premium 36 miesięcy (§ 29 pkt 5, § 23 pkt 5). Dłuższy okres podnosi składkę.
Osobna uwaga dotyczy depresji i innych zaburzeń psychicznych, które mogą towarzyszyć leczeniu. W CEU niezdolność spowodowana depresją nie daje świadczenia (§ 8). W Leadenhall zaburzenia psychiczne lub emocjonalne są wyłączone tylko wtedy, gdy są jedyną przyczyną niezdolności (§ 9 ust. 5).
Przykład liczbowy: rok przerwy w pracy
Przy przychodzie 25 000 zł miesięcznie rok leczenia to ok. 252 tys. zł luki, jeśli polegasz tylko na ZUS.
Założenia: 25 000 zł udokumentowanego przychodu miesięcznie, duży ZUS od minimalnej podstawy, dobrowolne chorobowe opłacane od lat. Leczenie wyłącza z pracy na 12 miesięcy, a po 182 dniach ZUS przyznaje świadczenie rehabilitacyjne. Wysokość świadczenia z polisy zależy od produktu: w CEU Utrata dochodu wynosi najwyżej 65% przychodu, w LOI Premium najwyżej 80%, w Leadenhall tyle, ile wskazuje polisa, ale najwyżej wskazany w niej procent przychodu.
| Scenariusz | Utracony przychód | Wypłaty z ZUS | Wypłaty z polisy | Luka |
|---|---|---|---|---|
| Tylko ZUS | 300 000 zł | ok. 47 550 zł | 0 zł | ok. 252 450 zł |
| ZUS i polisa 65% przychodu, wypłata od 1. dnia (np. CEU Utrata dochodu z klauzulą 13) | 300 000 zł | ok. 47 550 zł | 195 000 zł | ok. 57 450 zł |
| ZUS i polisa 80% przychodu z 30-dniowym okresem wyczekiwania | 300 000 zł | ok. 47 550 zł | 220 000 zł | ok. 32 450 zł |
| ZUS i polisa 80% przychodu, wypłata od 1. dnia (np. LOI Premium z klauzulą 2) | 300 000 zł | ok. 47 550 zł | 240 000 zł | ok. 12 450 zł |
Rachunek jest uproszczony: pomija podatek, dni w szpitalu płatne po 70% i koszty firmy, które biegną dalej, jak składka zdrowotna czy leasing. Jeśli orzecznik ZUS nie przyzna świadczenia rehabilitacyjnego, wypłaty z ZUS skończą się po 182 dniach, na ok. 23 700 zł.
Co możesz zrobić teraz
- Zrób badania, które NFZ finansuje w programach profilaktycznych. Mammografia dla kobiet w wieku 45–74 lata, test HPV dla kobiet w wieku 25–64 lata, kolonoskopia w wieku 50–65 lat (od 40 lat, jeśli rak jelita grubego wystąpił u krewnego pierwszego stopnia). Nowością jest niskodawkowa tomografia płuc dla osób w wieku 50–74 lata z grup ryzyka (NFZ).
- Sprawdź w eZUS swoje chorobowe. Zobaczysz, czy je opłacasz i od jakiej podstawy.
- Przeczytaj w polisie okres wyczekiwania, klauzulę od 1. dnia, wysokość świadczenia i okres wypłaty. Przy długiej chorobie te parametry decydują o tym, ile naprawdę dostaniesz.
- Odpowiadaj zgodnie z prawdą na pytania o zdrowie we wniosku, także o objawy, z którymi byłaś lub byłeś u lekarza, nawet jeśli diagnozy nie było.
- Trzymaj pod ręką dokumenty przychodu. Przy roszczeniu z działalności ubezpieczyciel prosi o PIT za poprzedni rok i wyciągi albo zestawienie faktur (Jak to działa).
Kalkulator pokaże świadczenie i orientacyjną składkę dla Twojego przychodu.
Najczęstsze pytania
Czy ubezpieczenie od utraty dochodu obejmuje nowotwory?
Tak. Żadne z OWU, które oferujemy, nie wyłącza nowotworów. Rak jest traktowany jak każde inne zachorowanie. Może jednak zostać wyłączony, jeśli był rozpoznany albo konsultowany w związku z objawami w ciągu 24 miesięcy przed zawarciem umowy (w Leadenhall: przed datą ciągłości wskazaną w polisie).
Czy przy raku dostanę świadczenie od pierwszego dnia zwolnienia?
Standardowo nie. W CEU z klauzulą wypłaty od pierwszego dnia (klauzula 13 w Utrata dochodu, klauzula 2 w LOI Premium), jeśli niezdolność trwa co najmniej 30 dni, a przychód spełnia próg z klauzuli, albo bez klauzuli, gdy przez cały okres wyczekiwania jesteś w szpitalu. W Leadenhall tylko wtedy, gdy przez cały okres wyczekiwania jesteś w szpitalu.
Badałam guzek przed zakupem polisy. Czy rak będzie objęty ochroną?
Jeśli konsultacja miała miejsce w ciągu 24 miesięcy przed zawarciem umowy, rak może być wyłączony z ochrony. W CEU to wyłączenie bezwzględne, niezależne od tego, czy konsultację zgłosisz. W Leadenhall ubezpieczyciel może przyjąć chorobę do ochrony w postanowieniach szczególnych polisy. Zapytaj o to wprost przed podpisaniem umowy i nie pomijaj takiej konsultacji we wniosku.
Czy mogę pracować między cyklami chemioterapii i dostawać świadczenie?
Co do zasady nie. W CEU świadczenie ustaje, gdy wrócisz do zawodu albo zaksięgujesz jakikolwiek przychód. W Leadenhall wygasa, gdy podejmiesz pracę w zawodzie. Częściowa niezdolność do pracy z powodu choroby nie daje świadczenia.
Co, jeśli nowotwór wróci?
W Leadenhall nawrót tej samej choroby po przerwie nie dłuższej niż 26 tygodni liczy się jako ta sama niezdolność: bez nowego okresu wyczekiwania, ale w ramach tego samego okresu wypłaty. W CEU każda nowa niezdolność ma osobny okres wyczekiwania, także przy tym samym zachorowaniu, a w LOI Premium świadczenie przysługuje tylko wtedy, gdy niezdolność powstała najpóźniej 2 lata po zachorowaniu (§ 6 ust. 2 pkt 3).
Źródła
Artykuł ma charakter informacyjny. Nie zastępuje porady lekarza ani lektury ogólnych warunków ubezpieczenia; wiążące są OWU w aktualnej wersji.
- Nowotwory złośliwe w Polsce w 2023 roku, Krajowy Rejestr Nowotworów, 2025
- Nowotwory złośliwe w Polsce w 2022 roku, Krajowy Rejestr Nowotworów, 2024
- Nowotwory złośliwe w Polsce w 2021 roku, Krajowy Rejestr Nowotworów, 2023
- Nowotwory złośliwe w Polsce w 2019 roku, Krajowy Rejestr Nowotworów, 2022
- Fałszywy spadek zachorowań, mp.pl, 3.02.2023
- Stan polskiej kardiologii na tle Unii Europejskiej, PTK, styczeń 2025: wydatki ZUS na niezdolność do pracy według grup chorób, 2012–2023
- Zasiłek chorobowy dla przedsiębiorcy, Zielona Linia, stan prawny na 26.02.2026
- Świadczenie rehabilitacyjne, Zielona Linia
- Przedsiębiorca na chorobowym, podatki.biz
- Pieniądze dla chorych na raka w 2026 r., Forsal, 11.05.2026
- Składki ZUS przedsiębiorcy 2026, poradnikprzedsiebiorcy.pl
- Programy profilaktyczne, NFZ
- OWU Leadenhall Utrata Dochodu, LW044/AD_D_TTD_PTD/PL/5
- OWU CEU „Utrata dochodu”, wersja 9.8 z 1.04.2026
- OWU CEU „LOI PREMIUM”, wersja 1.2 z 1.04.2026